

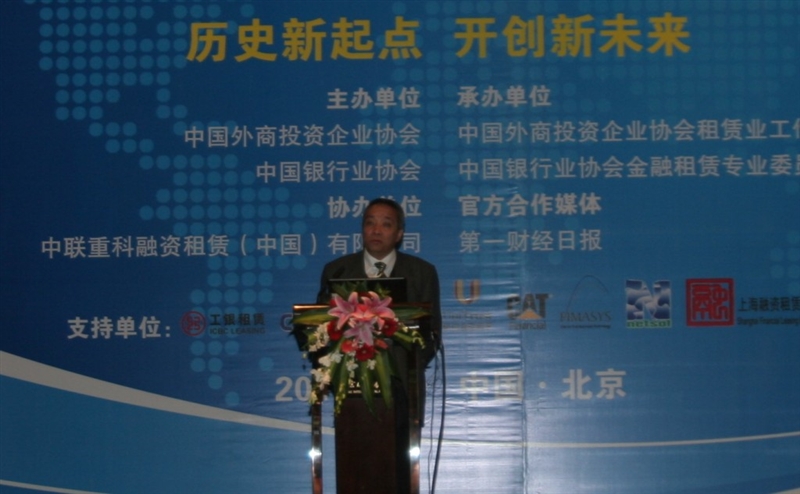
主题发言:中国社会科学院金融研究所所长王国刚
刚才两位领导陈昌智全国人大副委员长和全国人大财经委员会副主任委员吴晓灵女士分别强调了融资租赁的积极功能和在发展融资租赁中需要解决的一些制度问题和机制体制的问题,切中今天的主题。中国融资租赁30年的发展历程十分坎坷,尽管今天我们已经步入了正轨迎来了春天,但我们仍然发现它还是有许多寒冬留下来的印记,体制方面制度方面的改革不断需要展开下去。
以下三个方面的问题需要我们思考:
第一、融资租赁市场发展的机遇。
应该说从改革开放以来,中国的经济在快速发展过程中给融资租赁业的发展提供了很多机遇。但是如刚才所说由于体制机制方面的问题,使得我们走的非常之坎坷。那么随着“十二五”规划的展开,在经济发展方式转变的过程中,在我们深化改革的过程中,中国融资租赁市场将迎来新的巨大的发展空间。
(一) “十二五”当中非常明显的一个现象就是中国的城镇化将大幅度推进。随着城镇化推进,原来东部经济发展以工业为主,随着各个方面的因素,包括劳动力、土地等等各个方面因素的变化,它们的工业将向中西部推移。向中西部推移以后就出现了有大量的厂房、设备,乃至其他的资产如何处置的问题。这种处置实际一方面它在另一个地区需要有投资,另一方面在这个地方它的资产又转不过去,那么卖掉显然又不一定太合适,由此就给租赁提供了一个可拓展的空间。
(二)在城镇化建设中,各种的基础设施建设普遍展开,各种固定资产的需要量也大大增加,尤其是设备厂房这一类。所以对于许多的施工单位、投资单位来讲在这个过程中选择租赁的方式要比购买的方式更为合适。
(三)大力发展小微企业。小微企业在发展过程中也有大量的厂房设备等等需要采用融资资租赁方式解决。由于中国此类企业众多,到现在为止没有准确的数字,大致上300-1200万家。它是一个巨大的市场,无论是国际上还是在中国有相当一部分中大小企业最初从小微企业发展过来的。
从去年中期开始,国家开始清理地方政府融资平台,在地方政府融资平台清理过程中有相当多的利于当地的经济发展和社会发展融资项目,就有了如何解决这些项目本身建设的问题,另外就是已建成的项目如何有效的运用融资租赁的方式来化解项目的分型,提高项目的资金的流动性问题。所以从去年以来在一些地方屡屡出现售后反租业务,缓解了项目资金问题,使已经建设的新的项目有了资金流动性。
总而言之,融资租赁市场在实体面来讲有许多需要拓展的内容,这是客观的基础。从金融面来讲,金融改革与金融市场的进一步发展客观上要求中国的金融需要复合运用各种金融机制才能展开金融创新,到现在为止我们的许多金融过于单一,这种过于单一大致上有两方面成因。
一方面成因是我们通过分业监管、分业经营从各种角度把这些本来是复合在一块的各种金融机制切开了,然后再把各种金融产品的机制切开了,从而每个金融产品本来相互关联的关系都变成一个个小方块了,这样对整个金融发展不利,对金融有效实体支持不利,对我们金融走向居民家庭进行财富管理不利。要改变这种状态,在“十二五”期间就必须把这种由条条块块形成的分割式的金融机制有效地解开。在今天实际任何一种金融产品,新创造任何一种产品都是多种金融机制复合作用的结果,那么同样在这里面许许多多离不开融资租赁,当然融资租赁往下走也需要其他金融机制的支持。
需要解决融资租赁债权证券化问题,必须由其他的金融机制必须介入。
中国已加入世贸组织十年,这十年我们走的非常快,在这十年中有一些重要的工业在拓展叫做企业走出去战略。中国企业走出去可以去投资,也可以借资金到外使用,还有一个重要的途径运用融资租赁方式分散这些企业走出去的风险,降低风险,在这一块市场也有很大空间。
吴晓灵主任的致辞中开篇讲了西方的债务危机,西方债务危机不论从07年次贷危机开始,还是金融危机开始演化到今天已经从微观面的企业资产负债表到国家资产负债表总调整,在这个调整过程中有一个重整资产负债表,减少负债需求,而前提是对于诸多企业整理资产负债表应该是经营规模不降低,否则会造成更大的影响。在中国经济调整以及发展经济方式中应该深思如何调整我们的资产负债表,通过了解他人缺陷应该检查自己的状态。如果我们的经济存在与西方相识的缺陷,融资租赁是重要的解决渠道。
融资租赁市场发展的难点。
第一个难点在于观念。我们80年代以来的经济发展非常快,30年创造了世界奇迹,但是这30年来我们主要靠的是工业经济的推进。这种工业经济推进需要大量的投资、需要建立新的资产负债表的制度,形成一种观念每个企业不论大小以占有资产多少来衡量。比如企业注册资产5000万,再通过各种方式进来1.5亿,合起来是2亿的资产的规模。以至于当我们在划分微小企业、小型企业、中小企业、大型企业时候都有一个指标是资产数量。当然在国外有很多国家不是按照这个划分的,比如说按照销售额划分等等。占有资产最大化实际把资产的所有风险都背到了企业的身上。
对于经济主体来讲重要的不在于占有资产有多少,而在于管理资产有多少。资产可以是他人的,在他人的资产负债表上,但是资产在我手上用的,风险由人家去解决,而效益由我来获得。所以必须转变这种观念,从原来占有资产转移到管理资产最大化,或者使用资产最大化。现在我们很多企业存在跟西方国家企业相类似的高杠杆、高负债状态。我们很多企业叫融资难,同时要不断负债,借不到钱还想借。但是如果能够通过融资租赁的路径把思路转过来,实现管理资产最大化。管理资产最大化是一套金融概念,在金融领域中用的比较好的是西方商业银行和投资银行。融资租赁市场实际在促进人们对资产认识一个观念的根本转变。
第二个难点是关于影子银行。影子银行这个词从美国流过来的,在这次危机中推开。在美国的法律理念是法律上规定不能做的事如果你做了叫违法,除此之外所做的事都是合法的,所以他们只有违法概念。在中国法律上规定你不能做的事你做了叫违法,法律上规定你能做的事你做了叫合法,法律上没有规定这件事能不能做如果你做了而政府没有同意就是非法。我国存在一个非法空间,我们用这样的理念理解人家的影子银行,当然在这一轮危机当中,在美国在全球有不少人指着美国的影子银行、货币市场引进、对冲基金,也可以看到尽管09年4月份G20首脑会议上对这些银行做出指责,但是到今天为止美国的法律体制中没有出一个法律禁止这些机构做什么事情。他们过去做的事、今天做的事在美国的理念中属于合法范畴。但是中国的影子银行叫做从事非法业务。
对这个事我们认为作为融资租赁虽然它的业务有诸多涉及,但是融资租赁这些业务在中国并非处于无监管状态,金融租赁公司是由银监会监管,融资租赁公司是由商务部监管,所以不管监管机构是金融还是商务监管,都在中国政府有关部门监管下而不能称之为影子银行。
那么对于融资租赁市场发展来讲,第三个难点因为任何的市场价格是关键,价格既是信息的集中表现,又是每个机构交易对手、财务盈亏平衡、资金调拨、市场商机寻找的一个风向标、一种标志。所以从融资租赁市场发展来讲需要业界共同努力去探讨融资租赁的定价体系。在定价过程中有效的解决风险形成的各种要素,然后识别这些风险的程度,那么在识别风险程度的基础上去讨论风险的价格,然后进行评价。所以在此基础上才能够有效的去管理分析,有效管理分析才能有效形成我们融资租赁的价格体系。
另一方面,要有效的推进融资租赁业务的风险防范体系、体制机制、程序进程等等,这更多靠我们自己创造。在这个过程中可能作为融资租赁监管部门一方面得防范系统性风险,以及秩序运行混乱的方面,另一方面需要把微观风险交给我们每一个公司自己解决。
要解开上述难题,推进融资租赁市场的发展,我提以下几点建议。
第一,深化对融资租赁市场和融资租赁行为的业务的研究,提高融资租赁在经济和金融中的功能认识。
第二,要积极推进相关的制度体系建设,完善对融资租赁业务活动的监管体制机制和各种监管方式技术等等。
第三,积极推动融资租赁与金融其他活动对接,包括机制、价格对接等等,使其成为联系金融结构的重要的组成部分。
第四,通过制度安排解决好融资租赁多元化资金来源,我们现在的资金来源简单等等存在一些问题。这些都值得探讨。
第五,积极推动融资租赁服务于走出去战略的实施,拓展融资租赁服务的空间。
(根据现场速记整理)
- 2026-09-15
- 2026-08-25
- 2026-07-17
- 2026-07-03
- 2026-06-26
-
2026-04-10
뀹 重要通知
- 2025-08-04


